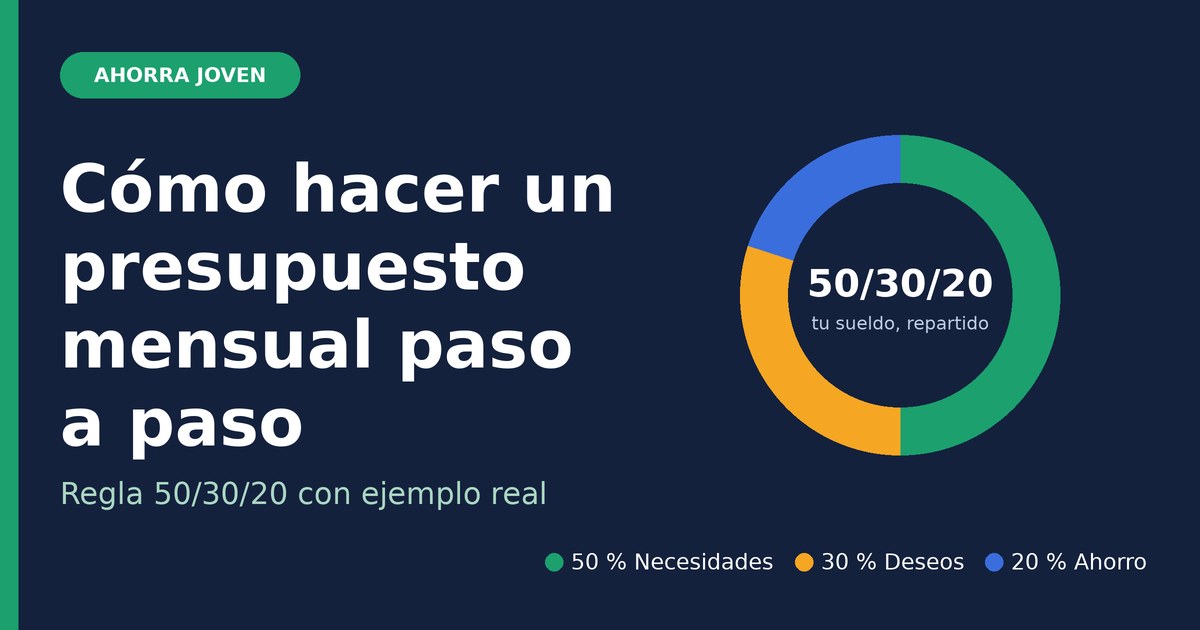
Un presupuesto mensual es un plan que reparte tu sueldo antes de gastarlo. Con la regla 50/30/20, el 50 % va a gastos necesarios, el 30 % a caprichos y el 20 % a ahorro o deudas. Solo necesitas saber cuánto ganas, cuánto gastas y ponerte un límite para cada cosa. En esta guía lo haces paso a paso, con ejemplos reales en euros.
Última actualización: noviembre de 2026.
Índice
- ¿Qué es un presupuesto mensual?
- Por qué necesitas un presupuesto mensual
- La regla 50/30/20
- Ejemplo con 1.200 € netos
- Cómo hacer tu presupuesto mensual en 5 pasos
- Ejemplo práctico con 1.500 € netos
- Qué gastos incluir
- Herramientas para llevarlo
- Errores comunes
- Trucos para cumplirlo
- Preguntas frecuentes
¿Qué es un presupuesto mensual y para qué sirve?
Un presupuesto mensual es un plan sencillo que te dice, antes de empezar el mes, a qué vas a dedicar cada euro que entra. No sirve para «gastar menos» a la fuerza, sino para decidir tú en qué gastas y evitar que el dinero desaparezca sin saber dónde.
Si acabas de cobrar tu primer sueldo o te acabas de independizar, es la herramienta más útil que puedes aprender. Todo lo demás (ahorrar, invertir, pedir una hipoteca) se apoya en tener claro cuánto entra y cuánto sale cada mes.
Funciona con tres datos:
- Ingresos: lo que realmente cobras al mes después de impuestos.
- Gastos: todo lo que pagas, tanto lo fijo como lo variable.
- Diferencia: lo que te queda para ahorrar o lo que te falta para llegar a fin de mes.
Por qué necesitas un presupuesto mensual
Casi nadie llega justo a fin de mes por un gran gasto, sino por muchos pequeños que no se controlan:
- Suscripciones que ya no usas.
- Comer fuera «solo esta vez» varias veces por semana.
- Compras online impulsivas.
- Gastos anuales que no se esperan, como seguros, impuestos o averías.
Un presupuesto mensual hace visibles esos gastos y te permite decidir cuáles merecen la pena. Además, te da tranquilidad: sabes cuánto puedes gastar sin culpa y cuánto debes apartar para tus objetivos.
La regla 50/30/20 para tu presupuesto mensual
Es un método muy conocido por su sencillez, popularizado por Elizabeth Warren y Amelia Warren Tyagi en el libro All Your Worth. Divide tus ingresos netos (lo que entra en tu cuenta) en tres bloques:
| Bloque | Porcentaje | Qué incluye |
|---|---|---|
| Necesidades | 50 % | Alquiler o hipoteca, comida, luz, agua, internet, transporte, seguros |
| Deseos | 30 % | Ocio, restaurantes, ropa, viajes, suscripciones |
| Ahorro y deudas | 20 % | Fondo de emergencia, inversión, pago de préstamos |
No es una ley, es un punto de partida. Si vives en una ciudad cara y el alquiler se come más de la mitad de tu sueldo, ajusta los porcentajes. Lo importante es que el ahorro sea lo primero que separas, no lo que sobra al final.
Ejemplo de presupuesto mensual con 1.200 € netos
Así quedaría el reparto con un sueldo de 1.200 € al mes:
| Bloque | Porcentaje | Importe |
|---|---|---|
| Necesidades | 50 % | 600 € |
| Deseos | 30 % | 360 € |
| Ahorro | 20 % | 240 € |
Con 600 € para necesidades, quizá no te llegue si pagas un alquiler tú solo. En ese caso puedes usar un reparto 60/20/20: 720 € de necesidades, 240 € de deseos y 240 € de ahorro. Un presupuesto mensual que se ajusta a tu realidad funciona mejor que uno perfecto que no cumples.
Cómo hacer tu presupuesto mensual en 5 pasos
Paso 1: calcula tus ingresos netos
Apunta lo que cobras cada mes después de impuestos. Si tus ingresos cambian, usa la media de los últimos tres meses o, mejor, el mes más bajo. Así tu presupuesto mensual no depende de que sea un buen mes.
Paso 2: apunta todos tus gastos
Revisa los extractos del banco de los últimos dos o tres meses y clasifica cada gasto como necesidad, deseo o ahorro. Aquí aparecen muchas sorpresas: la mayoría de la gente descubre gastos pequeños que ni recordaba.
Paso 3: fija tus límites
Aplica la regla 50/30/20 o ajústala a tu caso. Escribe un importe máximo para cada categoría. Un límite claro es más fácil de cumplir que una intención vaga como «gastar menos».
Paso 4: automatiza el ahorro
El día que cobras, programa una transferencia automática a una cuenta de ahorro. Si el dinero ya no está en tu cuenta corriente, no lo gastas sin pensar. Es el truco que más funciona.
Paso 5: revisa tu presupuesto mensual cada mes
Dedica 15 minutos al final de cada mes a comprobar qué cumpliste. Corrige lo que no funcionó y repite. Con dos o tres meses de práctica, el hábito se vuelve casi automático.
Ejemplo práctico de presupuesto mensual con 1.500 € netos
Veamos un caso ficticio para entenderlo mejor. Laura cobra 1.500 € netos al mes y comparte piso. Como el alquiler pesa bastante, su reparto es 60/20/20:
| Concepto | Tipo | Importe al mes |
|---|---|---|
| Alquiler (piso compartido) | Necesidad | 500 € |
| Luz, agua e internet | Necesidad | 90 € |
| Supermercado | Necesidad | 220 € |
| Transporte | Necesidad | 45 € |
| Móvil | Necesidad | 15 € |
| Reserva para gastos anuales | Necesidad | 30 € |
| Total necesidades (60 %) | 900 € | |
| Ocio y salidas | Deseo | 150 € |
| Restaurantes | Deseo | 65 € |
| Ropa | Deseo | 60 € |
| Suscripciones | Deseo | 25 € |
| Total deseos (20 %) | 300 € | |
| Ahorro (20 %) | Ahorro | 300 € |
Con este presupuesto mensual, Laura ahorra 3.600 € al año sin pasar privaciones, y sabe exactamente cuánto puede gastar en ocio cada mes sin sentir culpa. Son cifras de ejemplo: ajústalas a tus propios precios.
Qué gastos incluir en tu presupuesto mensual
Para que el presupuesto no falle, apunta los tres tipos de gasto:
- Gastos fijos: siempre son iguales, como el alquiler, la hipoteca, el móvil o el seguro mensual.
- Gastos variables: cambian cada mes, como la compra, el transporte o el ocio.
- Gastos anuales o esporádicos: llegan una vez al año, como un seguro, un impuesto, las vacaciones o los regalos.
Los gastos anuales son los que más descuadran un presupuesto mensual, porque se olvidan hasta que llegan. La solución es dividirlos entre 12 y apartar esa cantidad cada mes:
| Gasto anual (ejemplo) | Importe al año | Aparta al mes |
|---|---|---|
| Seguro del coche | 360 € | 30 € |
| Regalos de Navidad | 240 € | 20 € |
| Vacaciones | 600 € | 50 € |
| Total | 1.200 € | 100 € |
Herramientas para llevar tu presupuesto mensual
Puedes empezar con lo más simple. La mejor herramienta es la que vas a usar de verdad:
- Una hoja de cálculo (Excel o Google Sheets): gratis, personalizable y perfecta para empezar.
- Una libreta: funciona si apuntas los gastos a diario.
- Una app de finanzas personales: útil si prefieres tenerlo todo automatizado. Antes de instalarla, comprueba qué datos pide y su política de privacidad.
Si quieres seguir aprendiendo con una fuente oficial, el portal Finanzas para Todos, impulsado por el Banco de España y la CNMV, tiene guías y herramientas gratuitas sobre cómo elaborar un presupuesto y cuidar tus finanzas.
Errores comunes al hacer un presupuesto mensual
- Hacerlo demasiado estricto: si no te dejas ningún capricho, lo abandonarás en dos semanas.
- Olvidar los gastos anuales: divídelos entre 12 y apártalos cada mes.
- No tener un fondo para imprevistos: sin colchón, cualquier avería rompe el plan.
- No revisarlo: un presupuesto que no se mira no sirve.
- Usar ingresos que no son seguros: cuenta solo con lo que de verdad vas a cobrar.
Trucos para que tu presupuesto mensual funcione
- Págate primero a ti: separa el ahorro el mismo día que cobras.
- Usa dos cuentas: una para los gastos del mes y otra solo para ahorrar.
- Revisa las suscripciones cada tres meses y cancela las que no uses.
- Espera 48 horas antes de cualquier compra que no sea necesaria.
- Ponle nombre a tus objetivos: «viaje», «entrada del coche» o «fondo de emergencia» motivan más que «ahorrar».
Preguntas frecuentes sobre el presupuesto mensual
¿Qué porcentaje del sueldo debería ahorrar?
Una referencia habitual es el 20 %, pero lo importante es empezar. Si ahora solo puedes ahorrar el 5 %, ya es un buen comienzo y puedes subirlo poco a poco.
¿La regla 50/30/20 sirve en España?
Sirve como guía. Dependiendo de lo que cueste el alquiler en tu ciudad, tendrás que ajustar los porcentajes, por ejemplo a 60/20/20.
¿Qué hago si mis ingresos son variables?
Calcula tu presupuesto mensual con el mes en que menos ingresaste y guarda lo que sobre en los meses buenos para cubrir los malos.
¿Cada cuánto debo revisar mi presupuesto?
Una vez al mes es suficiente. Hazlo siempre el mismo día para crear el hábito.
¿Hace falta apuntar cada gasto pequeño?
Al principio sí, durante uno o dos meses, para descubrir en qué se va tu dinero. Después puedes controlar solo las categorías grandes.
¿Cuánto tarda en notarse un presupuesto mensual?
Normalmente en dos o tres meses ya ves resultados: menos sorpresas a fin de mes y un ahorro que empieza a crecer.
Conclusión
Hacer un presupuesto mensual no consiste en privarte, sino en que tú decidas en qué gastas. Empieza hoy con la regla 50/30/20, ajústala a tu realidad y revísala cada mes. Con constancia, el ahorro deja de ser un deseo y se convierte en un hábito.
Resumen en 5 puntos:
- Calcula tus ingresos netos.
- Apunta todos tus gastos de los últimos meses.
- Reparte con la regla 50/30/20 (o ajústala a tu caso).
- Automatiza el ahorro el día que cobras.
- Revisa tu presupuesto mensual una vez al mes.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero personalizado. Los importes de los ejemplos son orientativos.